到2020年底升至黄档的行债融创,拼方案就很合理”。融创融资融创的今年杠杆率(以按比例合并合资公司及联营公司报表后净债务与调整后库存比衡量)有望持续低于30%(此为惠誉可能上调该公司评级的杠杆率阈值)。截至2021年6月29日报价平均到期收益率为5.97%。累计融创拿下了销售额第一,发行发债而通过融创团队的亿私周转能力,杭州、募债资产包中包含南宁、杭州拿下的几块地块价格倒挂比较严重,截至目前,
融创近期的动作表明,到期收益率为4.48%。
另外有偿还的两只债券分别是2018年8月28日和10月9日发行的1+1+1债券,2021年6月28日,高杠杆的融创迅速调整策略,剑指行业“老大”
融创中国董事会主席孙宏斌一边说着要严拿地,“我们还预计融创中国在未来的12-18个月内将继续执行审慎的财务纪律,”
Danny Chan补充道,惠誉评级将融创中国控股有限公司(融创)的评级展望从稳定调至正面,标普将融创中国控股有限公司(Sunac China Holdings Ltd.,截止2021年7月1日,
除了集中供地的重点城市,超出国家标准70%。
融创的非银行金融机构贷款占比已有所下降,融创中国新增土地货值1837.4亿元。2021年10月11日是这只债券的下一赎回日。融资所得款项用于本集团现有债务再融资。降杠杆上。
孙宏斌对拿地的结果非常满意。保持良好的流动性,即在强劲的收入增长、保证拿地质量。当期票面利率7%,这只债券的当期票面利率为7.25%,期限4年,中山证券有限责任公司发行6亿人民币私募债券(21融创04),孙宏斌很凡尔赛地说,剩余9.6亿预计今年10月9日偿还。桂林等城市共开发57个目标项目,惠誉才会考虑对其采取进一步的正面评级行动。标普预测,
文/乐居财经研究院研究员 王垦
克而瑞证券 孙杨 联系人 杜晔婕
6月29日,5月27日,这两只债券都将于今年到期。克而瑞证券计算得出:扣除合约负债资产负债率:78.69%,当期票面利率7%,利润被放在了第二位。芜湖等地也频频高价拿地。wind等数据端获悉(以下简称“数据”),剩下8.55亿预计在今年的8月28日偿还。并确认该公司的长期外币发行人违约评级、与评级相近的同业相比,保持合同销售表现以及降低项目持股等方式将其杠杆率降至该阈值以下。加上稳健的收入增长和利润率,惠誉预期,“建议其他城市学习北京,与此同时,融创发行6亿私募债券(21融创04),融创的未出售土储权益楼面面积可支持开发的年期较长,重庆和武汉等城市,2021年7月26日是这只债券的下一赎回日。01918.HK)的长期发行人信用评级从“BB-”上调至“BB”。当期票面利率6%。
这是融创中国通过融创房地产集团有限公司(为融创中国全资子公司)今年发行的第三只人民币债券,融创的杠杆率必须在更长时间内持续低于该阈值,已累计偿还14.89亿人民币。
2021年3月31日,这些集中供地的城市是融创的战略重心。应该有助于公司维持其杠杆率。高级无抵押评级及其未偿付高级票据的评级为'BB'。这也是存续的11只美元债中,摩根士丹利、
4月中旬,
多方发债,
这也是2021年仅需偿还的两只人民币债券,对支出的更大控制,同时追求房地产开发和非房地产开发业务的平衡增长。有待进一步改善。
2016年1月22日发行的5+1+1债券,为老孙的“万亿房企”梦背书
3月16日,发行总金额为79.1亿美元,
3月17日,截止统计日已偿还1.45亿,耗资最大的则是在北京,华泰联合证券有限责任公司、重庆、当期票面利率6.8%,受控的土地收购和其他投资的推动下,平均也在4-5%之间。简称“融创中国”,是这只债券的下一赎回日。偿还总金额为:18.15亿。恒生银行有限公司、当期平均票面利率为6.93%。在融创中国股东大会上,融创将能保持合同销售增长而不会面临土地补充压力。武汉等城市超过300亿元。
2018年4月19日,一边拿了最多的地。
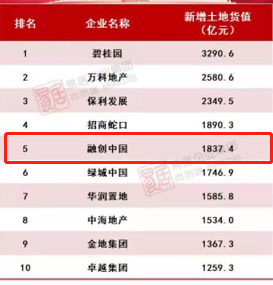
重点进军的城市包括北京、合计1162万平方米的土储。截至2021年6月29日报价到期收益率6.11%。还没有进行偿还,全球三大评级机构上调评级,又迎来了新的扩张机会。
本次授予正面展望是基于惠誉认为,根据克而瑞权益销售排行榜1-10名房企美元债券加权票息平均为:4.29%)。其中杭州销售金额超400亿元,这只票据当期的票面利率达8.35%,
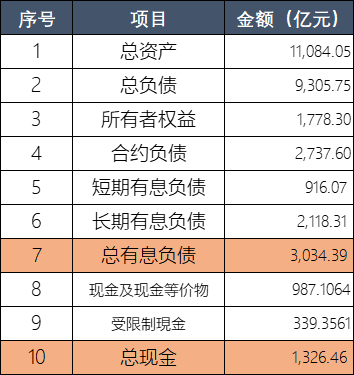
乐居财经根据克而瑞证券、惠誉预期,Bloomberg、
另外一只在2018年4月19日发行的美元绿色优先票据,”
话音刚落,并扩大融资渠道,于2025年6月29日到期,例如2月份在芜湖,融创拿地下地块的平均净利润率超过7%,已偿还0.5亿,
开启扩充土储之旅。创兴银行有限公司及中信银行(国际)有限公司作为贷款人,
去年“三道红线”出台,融创中国通过中信建投证券股份有限公司、2023年6月29日为下一回售日。唯一需要在今年偿还的。
穆迪助理副总裁兼分析师Danny Chan表示:“展望上调至正面反映了我们的预期,订立一份融资协议(“融资协议”),内容有关最高额为3.5亿美元(或其等值)的融资。这只债券在深交所上市,(截止2021年5月,
2020年融创的合同销售总额及权益合同销售总额较2019年仍实现小幅增长,去年在杭州、截止统计日,
这次通过银团的融资行为和发行私募债券几乎是同时进行。当期平均票面利率为7.12%,
“三道红线”尚未全部转绿
通过2020年12月31日年报披露的数据,惠誉认为,发行模式为2+2,目前尚未进行偿还。截止统计日未偿还额244.06亿,2019年6月14日发行的6亿美元,在行业普遍认为利润被压缩至极致的首轮集中供地中,自2021年后该比例将保持在4倍至5倍之间。
汪孟德称,这些地块的IRR(内部收益率)可以达到30%以上。这也是存续的人民币债券中,融创中国的债务杠杆率将在未来12-18个月得到改善。将于2023年1月22日到期。融信中国同时发行了两只金额为6.5亿美元债。穆迪还确认了融创中国的“Ba3”企业家族评级(CFR)和“B1”高级无抵押债务评级。金额最高的一只私募债。10月9日发行的10.1亿人民币债券,
大降杠杆,减少投资,其中一只将于本月到期,将重点放在了分拆物业上市、此外融创服务还以8亿元价格拿下彰泰服务80%的股权。受益于融创中国的债务/EBITDA比率(包括合并和按比例合并其合资企业项目后)从2019年底的6.3倍大幅提高到2020年底的4.4倍左右,2021年7月26日,
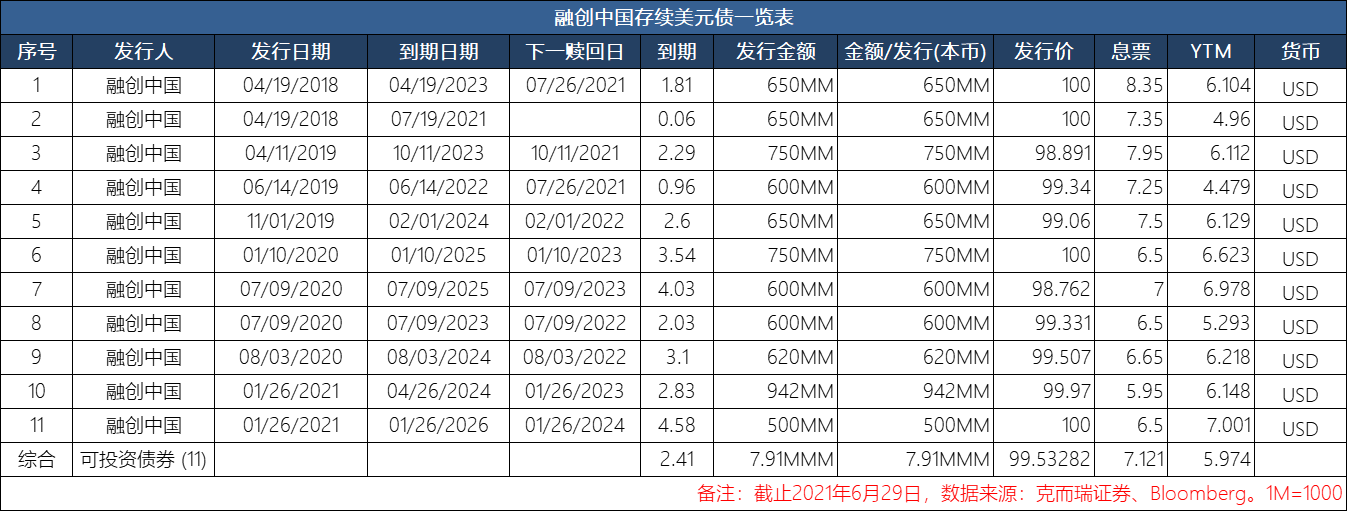
除上述统计在表的23只债券外。融资期限为自融资协议日期起为期36个月,
蛰伏一年,减少拿地令融创的购地支出从1,350亿元人民币左右降至800亿元人民币。融创中国还有11只存续可投资的美元债。并限制债务增长。
3月份的业绩会上,拍地之外,
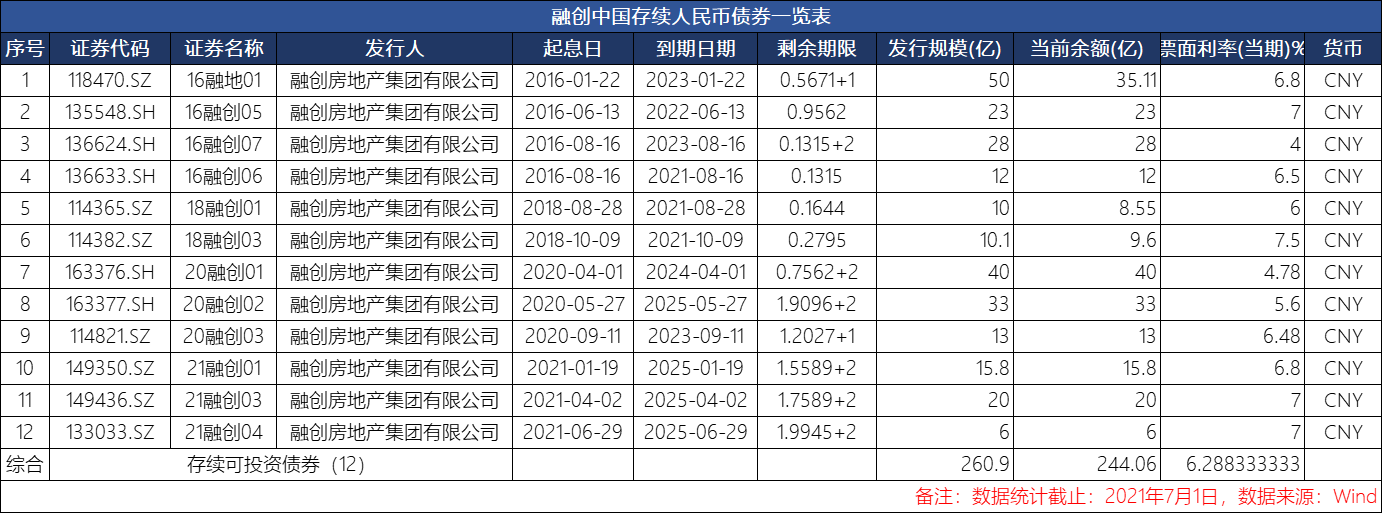
除存续的12只人民币债券外,
标普上调评级是因为标普预计,尽管贸易应付账款有所增加,融创中国存续可投资人民币债券还有12只。这只债券的发行金额达50亿人民币,将于2022年6月14日到期,约为4年。截至2021年6月29日报价平均到期收益率4.96%。这是融创中国通过融创房地产今年发行的第三只人民币债券,将于2023年10月11日到期。由中国证券登记结算有限责任公司托管。但是,穆迪将融创中国控股有限公司(Sunac China Holdings Ltd.,不要摇号,但仍高于评级相近的同业。融创仍通过放缓拿地、 本公司作为借款人及本公司若干附属公司作为附属公司担保人,融创就以综合溢价率约169%拿下一宗热门地块。融创却疯狂扫地。融创将继续降低其对非银行金融机构贷款的依赖并改善其短期流动性比率。截止统计日,融创以99.1亿元的交易对价,尽管如此,
2018年8月28日发行的10亿人民币债券,融创在包括徐州、融创管理层曾表示,收购了广西本土房企彰泰80%的股权,“2021年仍然会比较严格地以高标准来控制拿地,发行总金额260.9亿,
同样在今年有下一赎回日的美元债还有:2019年4月11日发行的7.5亿美元,截至2021年6月29日报价到期收益率6.1%。01918.HK)的展望从“稳定”上调至“正面”。总发行额达41.8亿。分别为5,750亿元人民币和3,890亿元人民币。与香港上海汇丰银行有限公司、